quarta-feira, 25 de julho de 2018

Morning Call - 25/07/2018

Mapa do Tesouro

Por Carlos Soares, CNPI

Mesmo com as tensões comerciais e o risco de alta nas taxas de juros das principais economias no radar dos investidores, o cenário externo trouxe alívio aos ativos locais. Desta vez a boa notícia veio da China com o gigante asiático sinalizando a possibilidade de anunciar novos estímulos para sua economia. Novos estímulos se traduzem em aumento/sustentação do consumo chinês o que sustenta também os preços das matérias-primas (commodities), beneficiando os países emergentes, como nós, grandes produtores de insumos. Resultado disso: queda do dólar (vide gráfico abaixo) e recuo nas taxas de juros futuras, neste caso beneficiando, na minha opinião, pontualmente os títulos indexados ao IPCA e prefixados negociados no Tesouro Direto.

Texto alternativo

O quadro político segue em compasso de espera devendo ganhar força a partir do próximo mês quando se aproxima o início das campanhas eleitorais. De novo apenas a sinalização feita pelo presidenciável Geraldo Alckimin de que, se eleito, não retornará com a contribuição sindical obrigatória abolida com a reforma trabalhista.

Diante de uma agenda econômica esvaziada, o mercado deve seguir sendo ditado pelo cenário externo que, como venho reforçado nos últimos dias, segue incerto diante da iminência de novos anúncios de sobretaxação de produtos importados pelos EUA que pode deflagrar uma guerra comercial entre as principais economias do planeta.

Sendo assim, sigo recomendando cautela em relação aos títulos indexados ao IPCA e prefixados negociados no Tesouro Direto, que são os que apresentam as maiores variações nos preços.


Bom dia e bons negócios!


terça-feira, 24 de julho de 2018

Morning Call - 24/07/2018

Mapa do Tesouro

Por Carlos Soares, CNPI

Conforme o esperado, as projeções de inflação do mercado divulgadas pelo Relatório Focus para 2018 recuaram de 4,15% na penúltima semana para 4,11% na última semana, diante da melhora na prévia do IPCA apresentada nesta sexta-feira.

No front externo chamou a atenção o comportamento dos bonds de 10 anos japoneses (o equivalente ao Tesouro Direto do Japão) que registraram forte alta (vide gráfico abaixo) diante de rumores de que seu Banco Central (BoJ) inicie a retirada dos estímulos monetários - movimento também repetido pelos Treasuries. Por outro lado, a autoridade monetária japonesa informou que poderá intervir no mercado através da compra ilimitada destes títulos caso os juros atinjam 0,110% a.a. (isso mesmo, o rendimento da renda fixa no Japão é de 0,11% ao ano!). Na prática uma alta na taxa de juros por lá também representa um risco aos emergentes, pois a injeção de recursos promovida pelo BoJ também contribuiu para a entrada de fluxo de estrangeiros nestes países, inclusive nós. Com a alta das taxas de juros nas economias desenvolvidas os títulos dos emergentes passam a ficar menos atrativos desencadeando o chamado flight to quality (vôo para a qualidade) que é a migração dos recursos de mercados mais arriscados, como o nosso, para os mercados tidos como mais seguros como os títulos de dívidas dos países desenvolvidos.

Texto alternativo


Com a agenda econômica esvaziada nesta terça-feira os destaques ficam para as tensões comerciais envolvendo os EUA e preocupações relacionadas a retirada dos estímulos monetários nas principais economias.


Apesar da melhora nas expectativas do quadro político/eleitoral, o momento segue de cautela, pois, a exemplo de toda disputa eleitoral, sabemos que o processo nunca se dá de maneira linear, ou seja, pode-se esperar trocas de acusações entre os candidatos, como observado em todas as eleições, que podem trazer volatilidade aos preços dos ativos locais. Lá fora, o quadro também não se mostra tão alentador em função da iminência de novas investidas da gestão Trump sobre o comércio mundial. Diante disso, recomendo cautela em relação aos títulos indexados ao IPCA e prefixados negociados no Tesouro Direto, os que apresentam as maiores variações nos preços, no momento.


Bom dia e bons negócios!


segunda-feira, 23 de julho de 2018

Morning Call - 23/07/2018

Mapa do Tesouro

Por Carlos Soares, CNPI

Novamente se descolando do exterior nosso mercado registrou mais uma sessão de ganhos com os investidores digerindo o apoio firmado pelo Centrão a candidatura de Geraldo Alckmin. Conforme mencionado no último Morning Call, a aliança dá forças a candidatura do peessedebista e reforça as expectativas de que a agenda de reformas possam avançar no próximo governo. Independentemente das preferências ideológicas ou políticas, a grande preocupação do mercado se volta para o delicado quadro das contas públicas e a volta de uma política heterodoxa (com tendência a elevar os gastos públicos) que tornaria a situação fiscal ainda mais desafiadora.


A divulgação do IPCA-15 abaixo das expectativas também contribuiu para a melhora dos ativos locais, especialmente de renda fixa, do mesmo modo vislumbrado no Morning Call desta sexta-feira, ao confirmar que os efeitos da paralisação dos caminhoneiros seguem se dissipando.


Na agenda econômica desta segunda-feira destaque para o Relatório Focus que, após a divulgação do IPCA-15, deve registrar alguma revisão para baixo nas expectativas de inflação para 2018.


Apesar da melhora nas expectativas do quadro político/eleitoral, o momento segue de cautela, pois, a exemplo de toda disputa eleitoral, sabemos que o processo nunca se dá de maneira linear, ou seja, pode-se esperar trocas de acusações entre os candidatos, como observado em todas as eleições, que podem trazer volatilidade aos preços dos ativos locais. Lá fora, o quadro também não se mostra tão alentador em função da iminência de novas investidas da gestão Trump sobre o comércio mundial. Diante disso, recomendo cautela em relação aos títulos indexados ao IPCA e prefixados negociados no Tesouro Direto, os que apresentam as maiores variações nos preços, no momento.


Bom dia e bons negócios!


sábado, 21 de julho de 2018

Saraiva: Upside a Vista?


Por Carlos Soares, CNPI


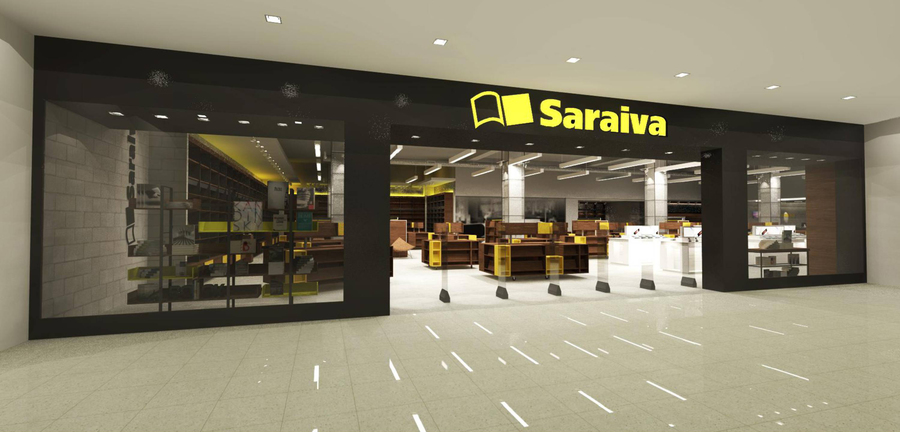
A Saraiva S.A. Livreiros e Editores, popularmente conhecida por livraria Saraiva, é um dos maiores varejistas de conteúdo com foco em educação e cultura do país. A companhia passa por um plano de transformação centrado na transformação digital de seus negócios com a criação de canais voltados para o crescente segmento E-Commerce (vendas online). Dentro dessa estratégica destaca-se o crescimento da participação do segmento online sobre sua receita que passou de R$ 175,5 milhões no 1T17 (cerca de 35% da receita líquida) para R$ 234,7 milhões no 1T18 (equivalente a 41%).


No que tange ao desempenho operacional a companhia apresentou importantes avanços no decorrer do último ano que resultou em ganhos de margens através de iniciativas como, segundo informado em seu release, “controle de despesas, rígido processo de seleção de projetos para investimento, e a equilibrada gestão do capital de giro”. Dentro destas iniciativas, destaque para as inaugurações de novas unidades alinhadas ao seu novo conceito de “loja ideal”, que traz um amplo sortimento de produtos e serviços (inclusive cafeterias), cujos investimentos tem sido, em média, 25% inferiores ao modelo anterior, além do encerramento de unidades que apresentem “baixa perspectiva de valor”.


A companhia tem buscado renegociar os prazos com seus fornecedores e bancos o que, conjuntamente com evolução do cenário competitivo, especialmente no meio eletrônico, traz desafios adicionais em seus resultados. Por outro lado, este mesmo cenário competitivo cria condições para que a companhia siga se reinventando buscando a captura de oportunidades tanto no ambiente E-Commerce quanto no desenvolvimento de suas “lojas-conceitos” aproveitando o peso de sua marca no comércio de conteúdo.


Resta-nos aguardar como evoluíram as iniciativas adotadas no decorrer do 2T18 cujos resultados devem ser conhecidos no dia 14 de agosto.

Artigo elaborado para o portal Distribuindo Valor


Em atendimento a Instrução CVM nº 598, de 03 de maio de 2018


DECLARAÇÃO DE ISENÇÃO DE RESPONSABILIDADE

  • As análises apresentadas foram elaboradas por Carlos Soares, analista de valores mobiliários devidamente autorizado pela Apimec Nacional a exercer tal função (“Analista”) de forma autônoma conforme a Instrução CVM nº 598, de 03 de maio de 2018 ;
  • O Analista declara que as recomendações do relatório de análise refletem única e exclusivamente as suas opiniões pessoais e que foram elaboradas de forma independente, refletindo puramente seu ponto de vista. O Analista é um profissional independente e suas opiniões pessoais podem ser divergentes da opinião de outros analistas;
  • O Analista não se responsabiliza por nenhuma das operações que forem ou vierem a ser realizadas pelos Investidores e se exime de toda e qualquer responsabilidade por qualquer lucro ou prejuízos direto ou indireto que decorram da utilização de qualquer informação relativa às análises divulgadas. Cabe aos Investidores, exclusivamente, a decisão de adquirir ou alienar valores mobiliários ou contratos negociados em mercado de bolsa ou balcão e o eventual lucro ou prejuízo financeiro decorrente de tal decisão;
  • O Analista informará abaixo, nos termos da Instrução CVM 598/18, quaisquer situações que possam afetar a imparcialidade do relatório ou que configure ou possa configurar conflito de interesses:

( ) O analista envolvido na elaboração do relatório possui vínculo com pessoa natural que trabalhe para o emissor objeto do relatório de análise, esclarecendo a natureza do vínculo


( x ) O analista envolvido na elaboração, seu cônjuge ou companheiro, está direta ou indiretamente, em nome próprio ou de terceiros, titular de valores mobiliários objeto do relatório de análise: CRFB3, DTEX3, RAPT4, Tesouro IPCA+ com Juros Semestrais 2020, Tesouro IPCA+ com Juros Semestrais 2035, Tesouro IPCA+ com Juros Semestrais 2050, Tesouro Prefixado com Juros Semestrais 2025, Tesouro Prefixado com Juros Semestrais 2027 e Tesouro Selic 2023.


( ) O analista envolvido na elaboração, seu cônjuge ou companheiro, está direta ou indiretamente envolvido na aquisição, alienação ou intermediação dos valores mobiliários objeto do relatório de análise.


( ) O analista envolvido na elaboração, seu cônjuge ou companheiro, está direta ou indiretamente, qualquer interesse financeiro em relação ao emissor objeto do relatório de análise, exceto pelo disposto no parágrafo único do § 1º do art. 13 da Instrução CVM 598/18


( ) A remuneração do analista de valores mobiliários foi ou será, direta ou indiretamente, influenciada pelas receitas provenientes dos negócios e operações financeiras realizadas pela pessoa a que esteja vinculado.


sexta-feira, 20 de julho de 2018

Morning Call - 20/07/2018

Mapa do Tesouro

Por Carlos Soares, CNPI

Em meio aos temores de uma rodada das investidas de Donald Trump sobre comércio mundial, os ativos globais registraram uma sessão de perdas nesta quinta-feira (19). Em resposta às ameaças do governo norte-americano sobretaxar seu setor automotivo, a União Européia anunciou que poderá impor, em retaliação, barreiras sobre uma lista (não divulgada) de produtos dos EUA.

Por outro, mesmo com o cenário externo pressionando, os juros futuros recuaram forte com a ajuda dos leilões de Tesouro Selic e Tesouro Prefixados realizados pelo Tesouro Nacional, que somaram mais de R$ 20 bilhões, numa tentativa de conter os ânimos do mercados. Mas, conforme mencionado no Morning Call de ontem, "o quadro político deve começar a ganhar força no radar dos investidores e trazer mais volatilidade aos ativos locais". Neste caso a volatilidade veio a favor do mercado com os rumores de que o chamado "Centrão" (grupo de parlamentares que englobam uma lista de 13 partidos, formando maioria no Congresso Nacional) possa fechar apoio a candidatura de Geraldo Alckimin. Caso esta aliança se concretize, o mercado e os agentes econômicos tenderão a reagir positivamente, pois além do fortalecimento de um candidato reformista poderemos vislumbrar, caso vença o pleito de outubro, a possibilidade de um governo com uma maioria no Congresso com grandes chances de aprovar as reformas estruturantes tão necessárias para consolidar o crescimento sustentável do país.

Na agenda econômica destaque para a divulgação do IPCA-15 - considerado uma prévia da inflação oficial - que pelas expectativas do mercado pode ter apresentado um avanço de 0,75% no mês de julho, levando o acumulado em 12 meses a 4,64%, ligeiramente acima da meta oficial de 4,50%. Um resultado abaixo do esperado pode contribuir para o recuo das taxas de juros futuras negociadas na B3 e elevar as cotações, tanto de compra quanto de venda, dos títulos negociados no Tesouro Direto.

Mesmo com a melhora nas expectativas do quadro político/eleitoral, o momento segue de cautela, pois quaisquer revezes no cenário político pode desencadear uma forte correção dos ativos. Diante disso, bem como das incertezas externas, sigo mantendo cautela em relação aos títulos indexados ao IPCA e prefixados negociados no Tesouro Direto no momento.


Bom dia e bons negócios!


quinta-feira, 19 de julho de 2018

Morning Call - 19/07/2018

Mapa do Tesouro

Por Carlos Soares, CNPI

Em uma sessão marcada por um volume reduzido de negócios, os juros futuros encerraram próximos da estabilidade no pregão da B3. Em seu segundo depoimento aos congressistas norte-americanos, o presidente do Federal Reserve (Fed), Jerome Powell, apenas confirmou a avaliação positiva em relação ao crescimento da atividade econômica do país. Por outro lado, no período da tarde, o Livro Bege também divulgado pelo Fed apresentou um quadro de preocupação dos empresários norte-americanos em relação aos impactos das tarifas impostas por Donald Trump sobre os produtos importados. Em regiões como o distrito da Filadélfia, por exemplo, as medidas têm causado a alta nos preços de suprimentos que em algum momento poderá ser repassada aos consumidores e pressionar a inflação na maior economia do planeta.

Outro ponto que tem chamado a atenção dos investidores globais tem sido o achatamento da curva de juros nos EUA. Em termos práticos o que isso significa para nós? A curva de juros demonstra as expectativas do mercado em relação a política monetária norte-americana (leia-se taxa de juros definida pelo Fed) para os próximos anos. Quando o mercado passa a vislumbrar um quadro recessivo (aumento do desemprego, queda na produção), as expectativas de juros para o longo prazo convergem para patamares inferiores aos esperados para daqui dois anos, por exemplo, devido à probabilidade do banco central norte-americano ter que promover estímulos que possam reativar a economia do país. Em um quadro de incertezas quanto ao crescimento da economia norte-americana (e mundial) os ativos emergentes tendem a ser penalizados. Por outro lado, na sessão desta quarta-feira (18) as taxas pagas pelos T-Notes de 10 anos (títulos públicos dos EUA com vencimento para daqui 10 anos) registraram uma pequena alta sendo cotados a 2,875% ao ano, o que na margem traz algum alívio aos emergentes.

Na agenda econômica desta quinta-feira destaque apenas para os pedidos iniciais por seguro-desemprego nos EUA às 9h30. No front local com a proximidade das eleições e a definição das chapas que disputarão a presidência do país, o quadro político deve começar a ganhar força no radar dos investidores e trazer mais volatilidade (oscilação dos preços) nos ativos locais.Diante disso, vale cautela em relação às modalidades indexadas ao IPCA e prefixados negociados no Tesouro Direto.

Bom dia e bons negócios!


quarta-feira, 18 de julho de 2018

Comentário de Resultados do 2T18 - Weg (WEGE3)


Por Carlos Soares, CNPI

Uma das maiores fabricantes de equipamentos eletroeletrônicos do mundo, a catarinense Weg, divulgou seus resultados referentes ao 2º trimestre de 2018 nesta quarta-feira. A combinação de melhora na conjuntura econômica, observada em outros setores, mesmo com a paralisação dos caminhoneiros em maio, juntamente com a participação de novos negócios como os voltados para energia solar, dos recém-adquiridos negócios de turbinas a vapor no Brasil e de transformadores nos EUA, resultaram no maior nível de receitas trimestral em seus quase 60 anos de história.


Já seu lucro líquido somou R$ 336 milhões no 2º trimestre de 2018 e, no acumulado do ano, totalizou R$ 621 milhões, com crescimento de, respectivamente, 23,6% e 17,3% em relação ao ano anterior. Apesar do crescimento, a Weg registrou queda de margens em função basicamente pelos custos relativos a integração das novas unidades adquiridas no decorrer do último ano e que devem registrar melhora no decorrer dos próximos trimestres.


Vale destacar que mais da metade das receitas da companhia são provenientes do mercado externo, sendo cerca de 15% em dólares o que, na minha avaliação, pode considerá-la como sendo uma alternativa na Bolsa em um contexto de alta do dólar.


Os números apresentados pela companhia confirmam minha expectativa traçada no início deste ano e sigo vislumbrando que, com a volta da recuperação da economia, seus resultados apresentem melhora nos negócios voltados para o mercado interno, ainda de que maneira gradual, com destaque para indústrias ligadas ao consumo de eletroeletrônicos.


Para os produtos de ciclo longo, notadamente na reposição de equipamentos com a retomada dos investimentos, conforme observado nos leilões de geração de energia e de petróleo e gás, devem contribuir, juntamente com a evolução da carteira de pedidos com projetos em energia eólica, para os resultados da Cia. ao longo dos próximos anos. Vale pontuar que a companhia sentiu sinais de melhora no nível de investimentos de importantes indústrias como mineração e de papel e celulose, o que também reforça a perspectiva positiva em torno de suas receitas.


No mercado externo, apesar das incertezas com as disputas comerciais envolvendo as principais economias do planeta, os sinais de recuperação seguem consistentes, com perspectivas positivas para a entrada de pedidos de produtos de ciclo longo, principalmente em indústrias ligadas a óleo e gás, produção de papel e celulose, conforme informado pela companhia, além das perspectivas de maiores investimentos em infraestrutura nos EUA, neste caso confirmando minhas expectativas no início deste ano.


Diante disso, apesar das incertezas com o quadro político local e do comércio mundial, a companhia permanece com expectativas de seguir apresentando bons fundamentos nos próximos trimestres.


Em atendimento a Instrução CVM nº 598, de 03 de maio de 2018


DECLARAÇÃO DE ISENÇÃO DE RESPONSABILIDADE

  • As análises apresentadas foram elaboradas por Carlos Soares, analista de valores mobiliários devidamente autorizados pela Apimec Nacional a exercer tal função (“Analista”) de forma autônoma conforme a Instrução CVM nº 598, de 03 de maio de 2018 ;
  • O Analista declara que as recomendações do relatório de análise refletem única e exclusivamente as suas opiniões pessoais e que foram elaboradas de forma independente, refletindo puramente seu ponto de vista. O Analista é um profissional independente e suas opiniões pessoais podem ser divergentes da opinião de outros analistas;
  • O Analista não se responsabiliza por nenhuma das operações que forem ou vierem a ser realizadas pelos Investidores e se eximem de toda e qualquer responsabilidade por qualquer lucro ou prejuízos direto ou indireto que decorram da utilização de qualquer informação relativa às análises divulgadas. Cabe aos Investidores, exclusivamente, a decisão de adquirir ou alienar valores mobiliários ou contratos negociados em mercado de bolsa ou balcão e o eventual lucro ou prejuízo financeiro decorrente de tal decisão;
  • O Analista informará abaixo, nos termos da Instrução CVM 598/18, quaisquer situações que possam afetar a imparcialidade do relatório ou que configure ou possa configurar conflito de interesses:

( ) Qualquer dos analistas envolvidos na elaboração do relatório possui vínculo com pessoa natural que trabalhe para o emissor objeto do relatório de análise, esclarecendo a natureza do vínculo


( x ) Qualquer dos analistas envolvidos na elaboração, seu cônjuge ou companheiro, está direta ou indiretamente, em nome próprio ou de terceiros, titular de valores mobiliários objeto do relatório de análise: CRFB3, DTEX3, RAPT4, Tesouro IPCA+ com Juros Semestrais 2020, Tesouro IPCA+ com Juros Semestrais 2035, Tesouro IPCA+ com Juros Semestrais 2050, Tesouro Prefixado com Juros Semestrais 2025, Tesouro Prefixado com Juros Semestrais 2027 e Tesouro Selic 2023.


( ) Qualquer dos analistas envolvidos na elaboração, seu cônjuge ou companheiro, está direta ou indiretamente envolvido na aquisição, alienação ou intermediação dos valores mobiliários objeto do relatório de análise.


( ) Qualquer dos analistas envolvidos na elaboração, seu cônjuge ou companheiro, está direta ou indiretamente, qualquer interesse financeiro em relação ao emissor objeto do relatório de análise, exceto pelo disposto no parágrafo único do § 1º do art. 13 da Instrução CVM 598/18


( ) A remuneração do analista de valores mobiliários foi ou será, direta ou indiretamente, influenciada pelas receitas provenientes dos negócios e operações financeiras realizadas pela pessoa a que esteja vinculado.