Por Marcos Elias - EMPIRICUS
1º) Estão todos perdidos ainda e já se passaram dois meses. A maioria dos investidores está amargando prejuízo no ano, e teve um 2010 ruim. E a bolsa, my friend, é A caixa de surpresa. Decifra-me ou devoro-te! Quando há guerra no horizonte, crise na Europa e EUA, inflação no Brasil, associada à ideia de início de “exaustão” de crescimento, é aí que a bolsa nos pega no contra-pé e voa 30%-40% em 4-5 meses, destruindo assets e reputações. É lógico que depois virão as devidas explicações, belíssimas, mas será tarde demais para você. Se você ainda não entendeu, a bolsa está contra você, quer te enganar, te ludibriar, te morder na nuca como uma serpente. Neste exato momento, ela está ensaiando o bote. É preciso intuição, é preciso silêncio para sentir o cheiro deste bote!
2º) Este é o ano de recuperação nos EUA, não importando o quão trapalhão com as palavras seja The Helicopter Ben. A política monetária permanecerá tal de forma a que continue a subsidiar a recuperação econômica, a despeito das perspectivas de inflação. OS EUA crescerão 4% ou mais neste ano, eventualmente melhor do que o Brasil;
3º) O problema europeu está resolvido: 20 anos de ajustes e sofrimentos aos PIGS e crescimento, como um todo, meramente modesto. O Euro não vai se desintegrar. Uma Portugal da vida não vai se recuperar em menos de uma ou duas décadas. Sem surpresas, e essa questão já está “na conta” de todos os bancos mundiais e FMIs da vida. Entretanto, a Europa ainda busca rejuvenecer-se a partir de seus empresários de tecnologia. Há 10 anos, internet/hi-tech companies eram americanas e ponto. Mas os jovens europeus já cansaram dos pubs e, inspirados pela Skype e pela crise, estão buscando transformar educação em empresa de tecnologia sendo IPOed. Isso foi capa da Wired, e pode salvar a Europa;
4º) Em dois meses já pode-se perceber que a Dilma tem força (inclusive para barrar um mínimo mais alto, e deixar o PSDB em situação ridícula: PSDB descanse em paz!) e sensibilidade política. Vejam as nomeações de ministros e assessores: todas acertadas, e discretas. Ela tem ampla confiança no Palocci, que na minha opinião é um gênio! Gênio! E a “batatinha” do Sr. Mantega, a Madga do Governo, ex-professor particular de economia do Lula (única coisa importante que fez na vida), já assou: não me estranharia se em uma questão de dias ele caísse: chega de Forrest Gumpismo no Governo!
5º) Este ano o Corinthians está fora de todos os torneios importantes. E venho observando uma correlação (correlação não é causa!) perfeitamente negativa entre os fracassos do Corinthians e a pujança econômica. É como se Deus quisesse sempre me dar uma alegria. Ou se sempre insistisse em uma tristeza. Mas desde que ouço do rádio do meu pai – aos domingos – as façanhas do Coringão, narradas por Fiori Giglioti, já em meados de 70, eu sabia: se ele ganhar, eu vou me ferrar na escola, e vice-versa. São mais de 30 anos de correlação. E sempre funciona. Aliás, quando a esquadra corinthiana contava com Ricardinho, Gil, Vampeta, Marcelinho e Rincón, já – de imediato – pedi para a Jô que apertasse o cintos e passasse a fazer compras no sacolão;
6º) Esqueça as questões relativas ao Oriente Médio e África do Magreb. O Hamas, Hezbollah e Al-Qaeda só estão aproveitando a crise nos EUA e Europa para tentar mudar o jogo político na região. Sairão ditadores, entrarão outros ditadores, e a democracia nunca será uma realidade nos países árabes. Não é da cultura árabe, é uma mera invenção ocidental essa tal de democracia. Vai acontecer que o preço do petróleo vai explodir, mas então, e por conta do bom desempenho futuro da bolsa, dirão aquela velha e famosa frase de que “o PIB dos países desenvolvidos não depende do petróleo assim como o era em 1950, sendo que agora são os serviços, o capital e a inteligência que propulsionam o crescimento”. Nesta vibe, ainda melhor para Petro, HRT e OGX. Há que se fazer o ano em cima destas beldades;
7º) Eu não tenho tido mais dores lombares, que são prenúncio inequívoco de desastre na bolsa. As minhas costas também estão em bom estado. Isso quer dizer que teremos um ano bom, sem dúvidas, embora alguns possam eventualmente contestar o valor científico da afirmação. E, quem me conhece, sabe: tenho andado calmo e tranquilo. Em ano de crise, estou sempre agitado, como um galo que cacareja pressentindo o amanhecer;
8º) Sempre quando o São Paulo revela um craque, o mercado desaba. É mandinga de são-paulino, que na verdade curte mesmo a Copa Davis, e não trabalha no mercado, mas em agência de publicidade. Em 1994, quando nos apresentaram o impressionante Juninho Paulista, bum!, Crise do México. Em 1997, os Tigres Asiáticos tiveram um azar enorme com os mais de 50 gols do Dodô-maravilha. Em 1999, havia o Vagner, o volante, que só jogou bem aquele ano na sua vida toda, mas que, tenho certeza, deflagrou a desvalorização do Real (o Gustavo Franco deu uma ajudazinha). Em 2001, em parceria com Osama Bin Laden, tivemos o explosivo Kaká. Em 2002, Luís Fabiano arrebentou com a nossa economia, e levou a economia argentina para o buraco também, por mero patriotismo. Em 2008, Hernanes acabou com a Lehman. E, em 2011, o São Paulo não tem nenhuma revelação para nos oferecer (o Lucas não vale porque pertence em menos de 20% ao São Paulo e, com essa participação, não dispara a poison pill). Ufa! A bolsa vai que vai, e o Santos será o grande campeão;
9º) Acabamos de trocar o sistema de telefonia dos nossos escritórios. Da última vez que o fizemos foi em 2003, quando a bolsa logrou subir quase 100%;
10º) Estamos há quase 3 anos de lado na bolsa. Lembremos que a bolsa é um concurso de beleza, e uma interação social. Ninguém aguenta tanto tempo de celibato!
Pois, como diria o Grande Ralph Waldo Emerson:
“Homens ocos acreditam na sorte. E os fortes na causa-e-efeito”. Eu acredito na sorte que tenho quando as causas não me afetam!
quinta-feira, 3 de março de 2011

segunda-feira, 28 de fevereiro de 2011
Econocratum: Mercado de Taxas de Juros: 25/02/2011
Econocratum: Mercado de Taxas de Juros: 25/02/2011: "Desde já gostaria de agradecer pelos comentários feitos em relação ao último texto postado neste blog. Todos foram enriquecedores para mim e..."
Mercado de Taxas de Juros: 25/02/2011
Desde já gostaria de agradecer pelos comentários feitos em relação ao último texto postado neste blog. Todos foram enriquecedores para mim e permitiram a realização de alguns ajustes que julgo possibilitarão uma melhor compreensão do comportamento dos títulos públicos.
Mas eu quero tratar neste texto, como de praxe, do comportamento das taxas de juros ao longo da última semana e comparar seu desempenho em relação a semana e mês anterior.
Na última semana pudemos notar que os juros para os vértices mais curtos apresentaram uma considerável aceleração, impactando, principalmente, a performance dos papéis pré fixados com prazo superior a 1 ano.
Conforme antecipado na semana passada a piora nas expectativas de inflação contribuíram para a alta dos juros nos vértices mais curto.
Outro fator que pesou na formação das taxas foram as apostas do mercado em relação a uma postura mais agressiva do Copom na próxima reunião que ocorrerá entre os dias 01 e 02 de março.
Segundo a Agência Estado, por semanas as apostas eram de que o Copom elevasse os juros em 0,5%, mas na última semana prevaleceram as expectativas para uma alta de 0,75% na taxa Selic.
Já o resultado do IPCA-15 – que é uma prévia do IPCA oficial que será divulgado pelo IBGE no dia 04 de março – apresentou uma variação positiva de 0,97% vindo em linha com as expectativas do mercado e acabou não tendo grande peso na formação das taxas futuras de juros na BM&F.
O mercado acredita que, por conta da desaceleração dos grupos de alimentação e vestuário, o IPCA do mês de fevereiro apresente uma melhora em relação ao resultado verificado no mês de janeiro.
No longo prazo as expectativas permaneceram praticamente inalteradas, refletindo a confiança dos agentes em torno da eficácia das medidas monetárias, creditícias e fiscais adotadas pelo Banco Central e Ministério da Fazenda.

Já no mercado de títulos públicos o destaque ficou para os papéis pré fixados com prazos superiores a 1 ano (IRF-M 1+).
Estes títulos apresentaram uma performance média superior aos demais papéis no acumulado do mês, até o dia 25, ao registrar uma alta de 1,44%.
Contudo, acompanhando a alta dos juros futuros, podemos verificar que houve uma forte desaceleração destes papéis na última semana - via de regra, uma vez que os juros sobem, os títulos pré fixados tendem a cair.

O cenário inflacionário traçado pelo mercado para os próximos meses apresentou uma melhora. As expectativas para 2011 e 2012 mantiveram-se estáveis após semanas de deterioração.
Já para os próximos 12 meses as expectativas continuaram apresentando uma melhora passando de uma alta de 5,41% na apuração do dia 18 para 5,35% na última semana - conforme podemos observar no gráfico abaixo:

Acabo de receber o relatório da Agência Estado-Broadcast informando que o detalhamento dos cortes que serão realizados no orçamento do governo agradou o mercado e está levando a uma queda nas taxas de juros.
A especificação destes cortes nos gastos permite ao mercado analisar a eficácia da medida no combate a inflação e pelo que tudo indica o governo será bem sucedido nesta empreitada.
Portanto, para concluir, ressalto que a melhora nas expectativas em torno da inflação, a divulgação do IPCA e, agora, este pronunciamento do governo acerca do detalhamento dos cortes no orçamento tenderão a beneficiar a queda dos juros futuros e melhora no desempenho dos papéis pré fixados nesta semana.
Referência bibliográfica
AGÊNCIA ESTADO - BROADCAST. FGV: IGP-M de Fevereiro Fica em 1,00% Ante +0,79% em Janeiro. Informativo distribuído em 25/02/2011.
_______________________________, Fechamento: Apostas em Alta de 0,75 PP Perdem Força e Aliviam Juros. Informativo distribuído em 25/02/2011.
_______________________________. Cenário-1: Detalhamento do Corte Agrada e Juros Aceleram a Queda. Informativo distribuído em 28/02/2011.
BANCO CENTRAL DO BRASIL. Nota Técnica sobre a Circular nº 2.972, de 23 de março de 2000.
__________________. Focus – Relatório de Mercado.
Disponível em: http://www4.bcb.gov.br/pec/GCI/PORT/readout/readout.asp
BLANCHARD, Olivier. Macroeconomia. São Paulo: Pearson Education, 2004, 3ª edição.
BOLSA DE MERCADORIAS E FUTUROS. Taxas Referenciais BM&F. Disponível em: http://www2.bmf.com.br/pages/portal/portal/boletim1/TxRef1.asp
CARVALHO, Fernando J. Cardim de; [et al.] Economia monetária e financeira: teoria e prática. Rio de Janeiro: Elsevier, 2000 – 9ª reimpressão.
DORNBUSCH, Rudiger, FISCHER, Stanley. Macroeconomia. São Paulo: Makron, McGraw-Hill, 1991.
MANKIW, Gregory. Macroeconomia. 5ª edição. Rio de Janeiro: LTC, 2004.
Mas eu quero tratar neste texto, como de praxe, do comportamento das taxas de juros ao longo da última semana e comparar seu desempenho em relação a semana e mês anterior.
Na última semana pudemos notar que os juros para os vértices mais curtos apresentaram uma considerável aceleração, impactando, principalmente, a performance dos papéis pré fixados com prazo superior a 1 ano.
Conforme antecipado na semana passada a piora nas expectativas de inflação contribuíram para a alta dos juros nos vértices mais curto.
Outro fator que pesou na formação das taxas foram as apostas do mercado em relação a uma postura mais agressiva do Copom na próxima reunião que ocorrerá entre os dias 01 e 02 de março.
Segundo a Agência Estado, por semanas as apostas eram de que o Copom elevasse os juros em 0,5%, mas na última semana prevaleceram as expectativas para uma alta de 0,75% na taxa Selic.
Já o resultado do IPCA-15 – que é uma prévia do IPCA oficial que será divulgado pelo IBGE no dia 04 de março – apresentou uma variação positiva de 0,97% vindo em linha com as expectativas do mercado e acabou não tendo grande peso na formação das taxas futuras de juros na BM&F.
O mercado acredita que, por conta da desaceleração dos grupos de alimentação e vestuário, o IPCA do mês de fevereiro apresente uma melhora em relação ao resultado verificado no mês de janeiro.
No longo prazo as expectativas permaneceram praticamente inalteradas, refletindo a confiança dos agentes em torno da eficácia das medidas monetárias, creditícias e fiscais adotadas pelo Banco Central e Ministério da Fazenda.

Já no mercado de títulos públicos o destaque ficou para os papéis pré fixados com prazos superiores a 1 ano (IRF-M 1+).
Estes títulos apresentaram uma performance média superior aos demais papéis no acumulado do mês, até o dia 25, ao registrar uma alta de 1,44%.
Contudo, acompanhando a alta dos juros futuros, podemos verificar que houve uma forte desaceleração destes papéis na última semana - via de regra, uma vez que os juros sobem, os títulos pré fixados tendem a cair.

O cenário inflacionário traçado pelo mercado para os próximos meses apresentou uma melhora. As expectativas para 2011 e 2012 mantiveram-se estáveis após semanas de deterioração.
Já para os próximos 12 meses as expectativas continuaram apresentando uma melhora passando de uma alta de 5,41% na apuração do dia 18 para 5,35% na última semana - conforme podemos observar no gráfico abaixo:

Acabo de receber o relatório da Agência Estado-Broadcast informando que o detalhamento dos cortes que serão realizados no orçamento do governo agradou o mercado e está levando a uma queda nas taxas de juros.
A especificação destes cortes nos gastos permite ao mercado analisar a eficácia da medida no combate a inflação e pelo que tudo indica o governo será bem sucedido nesta empreitada.
Portanto, para concluir, ressalto que a melhora nas expectativas em torno da inflação, a divulgação do IPCA e, agora, este pronunciamento do governo acerca do detalhamento dos cortes no orçamento tenderão a beneficiar a queda dos juros futuros e melhora no desempenho dos papéis pré fixados nesta semana.
Referência bibliográfica
AGÊNCIA ESTADO - BROADCAST. FGV: IGP-M de Fevereiro Fica em 1,00% Ante +0,79% em Janeiro. Informativo distribuído em 25/02/2011.
_______________________________, Fechamento: Apostas em Alta de 0,75 PP Perdem Força e Aliviam Juros. Informativo distribuído em 25/02/2011.
_______________________________. Cenário-1: Detalhamento do Corte Agrada e Juros Aceleram a Queda. Informativo distribuído em 28/02/2011.
BANCO CENTRAL DO BRASIL. Nota Técnica sobre a Circular nº 2.972, de 23 de março de 2000.
__________________. Focus – Relatório de Mercado.
Disponível em: http://www4.bcb.gov.br/pec/GCI/PORT/readout/readout.asp
BLANCHARD, Olivier. Macroeconomia. São Paulo: Pearson Education, 2004, 3ª edição.
BOLSA DE MERCADORIAS E FUTUROS. Taxas Referenciais BM&F. Disponível em: http://www2.bmf.com.br/pages/portal/portal/boletim1/TxRef1.asp
CARVALHO, Fernando J. Cardim de; [et al.] Economia monetária e financeira: teoria e prática. Rio de Janeiro: Elsevier, 2000 – 9ª reimpressão.
DORNBUSCH, Rudiger, FISCHER, Stanley. Macroeconomia. São Paulo: Makron, McGraw-Hill, 1991.
MANKIW, Gregory. Macroeconomia. 5ª edição. Rio de Janeiro: LTC, 2004.
segunda-feira, 21 de fevereiro de 2011
Mercado de Taxas de Juros: 18/02/2011
A inflação é hoje uma das questões centrais do país. Essa é uma questão que vem atemorizando nossas autoridades. É, principalmente, o risco que corremos em perder o poder de consumo e que afeta as tomadas de decisões das empresas. Deve-se combater essa ameaça e dentre as medidas adotadas pelo governo destacou-se, na última semana, o reajuste do salário mínimo de R$ 545. É natural e compreensível que a população fique insatisfeita com tal reajuste, mas, no longo prazo, essa medida será salutar para a manutenção do crescimento do país e na geração de empregos.
O mercado financeiro já entende, conforme representado nos vértices (vencimentos) mais longos da curva de juros, que as medidas restritivas adotadas pelo governo poderão surtir efeito já no próximo ano. A aprovação do valor de R$ 545 para o salário mínimo elevou a confiança dos investidores de que a política fiscal do governo será mais austera e poderá conter a alta dos preços já a partir do próximo ano.
No curto prazo a piora nas expectativas de inflação para 2011 e 2012 divulgadas no boletim Focus se confirmaram na alta dos vértices mais curtos na última semana.

Com base nas variações diárias dos retornos obtidos nos últimos dias e convertidos na taxa mensal podemos verificar que os títulos atrelados a taxa Selic (IMA-S) vêm apresentando uma boa relação risco vs retorno nos últimos trinta dias com uma rentabilidade média próxima a 1,5% ao mês. Os papéis pré fixados com prazo inferior a 01 (um) ano (IRF-M 1) também apresentaram retornos satisfatórios, mas com um desvio padrão maior se comparado às LFTs (IMA-S).
Na outra ponta verifica-se que os papéis atrelados a inflação com prazos superiores a cinco anos (IMA-B 5+) vêm apresentando uma forte volatilidade e desempenho negativo nos últimos 30 (trinta) dias.
Apesar do desempenho negativo para alguns vencimentos os papéis atrelados a inflação com prazo inferior a 05 (cinco) anos (IMA-B 5) são uma opção interessante para os próximos meses, pois conforme analisamos as perspectivas são de que tenhamos uma pressão altista nos preços até meados de 2012 o que favorecerá no retorno destes papéis.

As expectativas para o IPCA de 2011 e 2012 divulgadas pelo boletim Focus de 18 de fevereiro continuaram se deteriorando. As expectativas passaram de, respectivamente, 5,75% e 4,7% no dia 11 de fevereiro para 5,79% e 4,78% - conforme podemos observar no gráfico abaixo:

A piora nas expectativas de inflação e o resultado do IPCA-15, que será divulgado amanhã (22/02) e cuja expectativa gira em torno de uma alta de 1%, poderão pressionar as curvas de juros nos vértices (vencimentos) mais curtos e favorecer os papéis atrelados a taxa de juros (IMA-S) nesta semana.
Referência bibliográfica
BANCO CENTRAL DO BRASIL. Nota Técnica sobre a Circular nº 2.972, de 23 de março de 2000.
__________________. Focus – Relatório de Mercado.
Disponível em: http://www4.bcb.gov.br/pec/GCI/PORT/readout/readout.asp
BLANCHARD, Olivier. Macroeconomia. São Paulo: Pearson Education, 2004, 3ª edição.
BOLSA DE MERCADORIAS E FUTUROS. Taxas Referenciais BM&F. Disponível em: http://www2.bmf.com.br/pages/portal/portal/boletim1/TxRef1.asp
CAMPOS, Eduardo. Juros futuros de olho na votação do mínimo. Jornal Valor: São Paulo 14 fev. 2011. Disponível em: http://www.valoronline.com.br/
_________________. Quem apostou contra, perdeu nos juros futuros. Jornal Valor: São Paulo, 17 de fev. 2011
_________________. Bovespa subiu 3,5% na semana e dólar ficou em R$ 1,664. Jornal Valor: São Paulo, 21 de fev. 2011
_________________. Política do dólar fraco vai cobrar seu preço. Jornal Valor: São Paulo, 21 de fev. 2011
CARDOSO, Juliana. Mercado projeta IPCA maior para 2011 e 2012, traz Focus. Jornal Valor: São Paulo, 14 jan. 2011. Disponível em: http://www.valoronline.com.br/
CARVALHO, Fernando J. Cardim de; [et al.] Economia monetária e financeira: teoria e prática. Rio de Janeiro: Elsevier, 2000 – 9ª reimpressão.
DORNBUSCH, Rudiger, FISCHER, Stanley. Macroeconomia. São Paulo: Makron, McGraw-Hill, 1991.
MANKIW, Gregory. Macroeconomia. 5ª edição. Rio de Janeiro: LTC, 2004.
O mercado financeiro já entende, conforme representado nos vértices (vencimentos) mais longos da curva de juros, que as medidas restritivas adotadas pelo governo poderão surtir efeito já no próximo ano. A aprovação do valor de R$ 545 para o salário mínimo elevou a confiança dos investidores de que a política fiscal do governo será mais austera e poderá conter a alta dos preços já a partir do próximo ano.
No curto prazo a piora nas expectativas de inflação para 2011 e 2012 divulgadas no boletim Focus se confirmaram na alta dos vértices mais curtos na última semana.

Com base nas variações diárias dos retornos obtidos nos últimos dias e convertidos na taxa mensal podemos verificar que os títulos atrelados a taxa Selic (IMA-S) vêm apresentando uma boa relação risco vs retorno nos últimos trinta dias com uma rentabilidade média próxima a 1,5% ao mês. Os papéis pré fixados com prazo inferior a 01 (um) ano (IRF-M 1) também apresentaram retornos satisfatórios, mas com um desvio padrão maior se comparado às LFTs (IMA-S).
Na outra ponta verifica-se que os papéis atrelados a inflação com prazos superiores a cinco anos (IMA-B 5+) vêm apresentando uma forte volatilidade e desempenho negativo nos últimos 30 (trinta) dias.
Apesar do desempenho negativo para alguns vencimentos os papéis atrelados a inflação com prazo inferior a 05 (cinco) anos (IMA-B 5) são uma opção interessante para os próximos meses, pois conforme analisamos as perspectivas são de que tenhamos uma pressão altista nos preços até meados de 2012 o que favorecerá no retorno destes papéis.

As expectativas para o IPCA de 2011 e 2012 divulgadas pelo boletim Focus de 18 de fevereiro continuaram se deteriorando. As expectativas passaram de, respectivamente, 5,75% e 4,7% no dia 11 de fevereiro para 5,79% e 4,78% - conforme podemos observar no gráfico abaixo:

A piora nas expectativas de inflação e o resultado do IPCA-15, que será divulgado amanhã (22/02) e cuja expectativa gira em torno de uma alta de 1%, poderão pressionar as curvas de juros nos vértices (vencimentos) mais curtos e favorecer os papéis atrelados a taxa de juros (IMA-S) nesta semana.
Referência bibliográfica
BANCO CENTRAL DO BRASIL. Nota Técnica sobre a Circular nº 2.972, de 23 de março de 2000.
__________________. Focus – Relatório de Mercado.
Disponível em: http://www4.bcb.gov.br/pec/GCI/PORT/readout/readout.asp
BLANCHARD, Olivier. Macroeconomia. São Paulo: Pearson Education, 2004, 3ª edição.
BOLSA DE MERCADORIAS E FUTUROS. Taxas Referenciais BM&F. Disponível em: http://www2.bmf.com.br/pages/portal/portal/boletim1/TxRef1.asp
CAMPOS, Eduardo. Juros futuros de olho na votação do mínimo. Jornal Valor: São Paulo 14 fev. 2011. Disponível em: http://www.valoronline.com.br/
_________________. Quem apostou contra, perdeu nos juros futuros. Jornal Valor: São Paulo, 17 de fev. 2011
_________________. Bovespa subiu 3,5% na semana e dólar ficou em R$ 1,664. Jornal Valor: São Paulo, 21 de fev. 2011
_________________. Política do dólar fraco vai cobrar seu preço. Jornal Valor: São Paulo, 21 de fev. 2011
CARDOSO, Juliana. Mercado projeta IPCA maior para 2011 e 2012, traz Focus. Jornal Valor: São Paulo, 14 jan. 2011. Disponível em: http://www.valoronline.com.br/
CARVALHO, Fernando J. Cardim de; [et al.] Economia monetária e financeira: teoria e prática. Rio de Janeiro: Elsevier, 2000 – 9ª reimpressão.
DORNBUSCH, Rudiger, FISCHER, Stanley. Macroeconomia. São Paulo: Makron, McGraw-Hill, 1991.
MANKIW, Gregory. Macroeconomia. 5ª edição. Rio de Janeiro: LTC, 2004.
quarta-feira, 16 de fevereiro de 2011
Economia Para Leigos: Entenda o Mercado de Renda Fixa Brasileiro
Será que alguns dentre nós já paramos para pensar sobre a possibilidade de existir alguma opção de investimento que não ofereça risco e que renda mais que a caderneta de poupança?
Basta lembrar que o mercado financeiro é composto por inúmeras modalidades de investimentos e que a caderneta de poupança é apenas uma parte delas. Sem dúvida temos algumas opções de investimentos muito mais interessantes e que possibilitam retornos bem superiores aos desta modalidade de investimento.
O investimento em títulos do Tesouro Nacional é bem acessível para nós e tem apresentado um excelente desempenho nos últimos anos. Para começar a investir nestes papéis basta apenas abrir uma conta em alguma corretora (muitas vezes sem custo algum), transferir e começar a operar seus recursos. A lista de corretoras encontra-se disponível no site da BMF&F Bovespa.
Já a relação dos títulos públicos oferecidos pelo Tesouro Nacional para aplicação encontra-se disponível no site do Tesouro Direto.
O valor mínimo para investir nestes papéis é a partir de 20% do valor de um título. Para fins didáticos segue uma simulação com base nos papéis disponibilizados pelo Tesouro em 16/02/2011:

Estes títulos podem ser adquiridos todos os dias e a venda poderá ser realizada, semanalmente, entre 9 horas das quartas-feiras e 5 horas das quintas-feiras.
O acompanhamento das rentabilidades destes papéis pode ser feito através do desempenho do mercado secundário medido pelos IMAs.
O Índice de Mercado ANBIMA (IMA) se trata uma família de índices que medem o desempenho médio do mercado de renda fixa que e são calculados com base na evolução do valor de mercado de carteiras compostas por títulos públicos prefixados e pós fixados. São assim compostos:
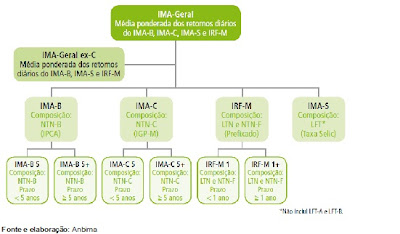
Podemos verificar na tabela abaixo a performance destes papéis nos últimos meses com base nos valores disponibilizados pela Anbima em 16/02/2011

Conforme vimos, historicamente está comprovado que os títulos públicos são altamente lucrativos se comparados com a caderneta de poupança. Vimos também, através do comportamento do mercado, que os retornos destes papéis podem ser acompanhados diariamente no site da Anbima através dos índices que compõem a família IMA.
Portanto, os títulos do Tesouro Nacional são opções de investimentos atraentes e que estão ao alcance de todos. A performance semanal destes papéis passará a ser divulgada neste blog a partir da próxima semana juntamente com a análise do mercado de taxa de juros.
Referência bibliográfica:
ANBIMA. IMA – Metodologia. Disponível em: http://www.andima.com.br/ima/ima_cartilha.asp
TESOURO DIRETO. Invista já. Disponível em: http://www.tesouro.fazenda.gov.br/tesouro_direto/
Basta lembrar que o mercado financeiro é composto por inúmeras modalidades de investimentos e que a caderneta de poupança é apenas uma parte delas. Sem dúvida temos algumas opções de investimentos muito mais interessantes e que possibilitam retornos bem superiores aos desta modalidade de investimento.
O investimento em títulos do Tesouro Nacional é bem acessível para nós e tem apresentado um excelente desempenho nos últimos anos. Para começar a investir nestes papéis basta apenas abrir uma conta em alguma corretora (muitas vezes sem custo algum), transferir e começar a operar seus recursos. A lista de corretoras encontra-se disponível no site da BMF&F Bovespa.
Já a relação dos títulos públicos oferecidos pelo Tesouro Nacional para aplicação encontra-se disponível no site do Tesouro Direto.
O valor mínimo para investir nestes papéis é a partir de 20% do valor de um título. Para fins didáticos segue uma simulação com base nos papéis disponibilizados pelo Tesouro em 16/02/2011:

Estes títulos podem ser adquiridos todos os dias e a venda poderá ser realizada, semanalmente, entre 9 horas das quartas-feiras e 5 horas das quintas-feiras.
O acompanhamento das rentabilidades destes papéis pode ser feito através do desempenho do mercado secundário medido pelos IMAs.
O Índice de Mercado ANBIMA (IMA) se trata uma família de índices que medem o desempenho médio do mercado de renda fixa que e são calculados com base na evolução do valor de mercado de carteiras compostas por títulos públicos prefixados e pós fixados. São assim compostos:
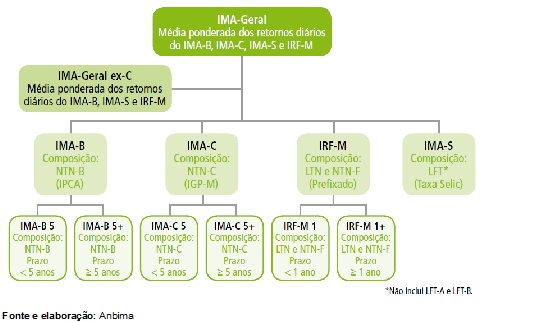
Podemos verificar na tabela abaixo a performance destes papéis nos últimos meses com base nos valores disponibilizados pela Anbima em 16/02/2011

Conforme vimos, historicamente está comprovado que os títulos públicos são altamente lucrativos se comparados com a caderneta de poupança. Vimos também, através do comportamento do mercado, que os retornos destes papéis podem ser acompanhados diariamente no site da Anbima através dos índices que compõem a família IMA.
Portanto, os títulos do Tesouro Nacional são opções de investimentos atraentes e que estão ao alcance de todos. A performance semanal destes papéis passará a ser divulgada neste blog a partir da próxima semana juntamente com a análise do mercado de taxa de juros.
Referência bibliográfica:
ANBIMA. IMA – Metodologia. Disponível em: http://www.andima.com.br/ima/ima_cartilha.asp
TESOURO DIRETO. Invista já. Disponível em: http://www.tesouro.fazenda.gov.br/tesouro_direto/
segunda-feira, 14 de fevereiro de 2011
Mercado de Taxas de Juros: 11/02/2011
A curva de juros, a exemplo da semana anterior, continuou apresentando um movimento de baixa nos vértices mais longos. A queda na expectativa dos juros futuros se deveu principalmente ao anúncio do corte de R$ 50 bilhões no Orçamento do governo para 2011 no dia 09 de fevereiro.

Os cortes no Orçamento irão concentrar-se nos gastos com pessoal e custeio. Em termos práticos, de acordo com a equipe econômica do Bradesco, a redução nos gastos com pessoal será feita por meio da “paralisação de concursos públicos, revisão de novas contratações e contratação de auditoria externa para evitar desvios de gastos e irregularidades” (Bradesco, Boletim Diário Matinal de 10 fev. 2011).
Já os cortes de custeio ocorrerão através da “redução de 50% em diárias e passagens; proibição de aquisição, reforma e aluguel de imóveis e aquisição de veículos para uso administrativo” (Bradesco, Boletim Diário Matinal de 10 fev. 2011).
Contudo a piora nas expectativas de inflação para 2011 e 2012 poderá pressionar a alta nas taxas de juros nesta semana.

O governo anunciou que os gastos com investimentos serão mantidos e isto permitirá que ocorra um aumento na oferta na economia, pari passu – simultaneamente –, a redução na demanda agregada o que possibilitará uma melhora no cenário inflacionário no longo prazo e continuidade na diminuição dos prêmios de riscos nos vértices mais longos.
No entanto, a piora nas expectativas de inflação divulgadas no último boletim Focus e a votação do novo salário mínimo poderão contribuir para que o mercado exija maiores prêmios de risco no decorrer desta semana.
Referência bibliográfica
BANCO CENTRAL DO BRASIL. Nota Técnica sobre a Circular nº 2.972, de 23 de março de 2000.
__________________. Focus – Relatório de Mercado.
Disponível em: http://www4.bcb.gov.br/pec/GCI/PORT/readout/readout.asp
BLANCHARD, Olivier. Macroeconomia. São Paulo: Pearson Education, 2004, 3ª edição.
BOLSA DE MERCADORIAS E FUTUROS. Taxas Referenciais BM&F. Disponível em: http://www2.bmf.com.br/pages/portal/portal/boletim1/TxRef1.asp
CAMPOS, Eduardo. Juros futuros de olho na votação do mínimo. Jornal Valor: São Paulo 14 fev. 2011. Disponível em: http://www.valoronline.com.br/
CARDOSO, Juliana. Mercado projeta IPCA maior para 2011 e 2012, traz Focus. Jornal Valor: São Paulo, 14 fev. 2011. Disponível em: http://www.valoronline.com.br/
CARVALHO, Fernando J. Cardim de; [et al.] Economia monetária e financeira: teoria e prática. Rio de Janeiro: Elsevier, 2000 – 9ª reimpressão.
DORNBUSCH, Rudiger, FISCHER, Stanley. Macroeconomia. São Paulo: Makron, McGraw-Hill, 1991.
MANKIW, Gregory. Macroeconomia. 5ª edição. Rio de Janeiro: LTC, 2004.
OLIVEIRA, Ribamar; [et al.]. Cortes indicam queda real de 2,6% na despesa. Jornal Valor: São Paulo, Primeiro Caderno, 10 fev. 2011.
ROMERO, Cristiano; OTONI, Luciana. Inflação leva a corte de R$ 50 bi no Orçamento. Jornal Valor: São Paulo, Primeiro Caderno, 10 fev. 2011.
SAFATLE, Claudia. Medidas vão ajudar a conter demanda na economia. Jornal Valor: São Paulo, Primeiro Caderno, 10 fev. 2011.

Os cortes no Orçamento irão concentrar-se nos gastos com pessoal e custeio. Em termos práticos, de acordo com a equipe econômica do Bradesco, a redução nos gastos com pessoal será feita por meio da “paralisação de concursos públicos, revisão de novas contratações e contratação de auditoria externa para evitar desvios de gastos e irregularidades” (Bradesco, Boletim Diário Matinal de 10 fev. 2011).
Já os cortes de custeio ocorrerão através da “redução de 50% em diárias e passagens; proibição de aquisição, reforma e aluguel de imóveis e aquisição de veículos para uso administrativo” (Bradesco, Boletim Diário Matinal de 10 fev. 2011).
Contudo a piora nas expectativas de inflação para 2011 e 2012 poderá pressionar a alta nas taxas de juros nesta semana.

O governo anunciou que os gastos com investimentos serão mantidos e isto permitirá que ocorra um aumento na oferta na economia, pari passu – simultaneamente –, a redução na demanda agregada o que possibilitará uma melhora no cenário inflacionário no longo prazo e continuidade na diminuição dos prêmios de riscos nos vértices mais longos.
No entanto, a piora nas expectativas de inflação divulgadas no último boletim Focus e a votação do novo salário mínimo poderão contribuir para que o mercado exija maiores prêmios de risco no decorrer desta semana.
Referência bibliográfica
BANCO CENTRAL DO BRASIL. Nota Técnica sobre a Circular nº 2.972, de 23 de março de 2000.
__________________. Focus – Relatório de Mercado.
Disponível em: http://www4.bcb.gov.br/pec/GCI/PORT/readout/readout.asp
BLANCHARD, Olivier. Macroeconomia. São Paulo: Pearson Education, 2004, 3ª edição.
BOLSA DE MERCADORIAS E FUTUROS. Taxas Referenciais BM&F. Disponível em: http://www2.bmf.com.br/pages/portal/portal/boletim1/TxRef1.asp
CAMPOS, Eduardo. Juros futuros de olho na votação do mínimo. Jornal Valor: São Paulo 14 fev. 2011. Disponível em: http://www.valoronline.com.br/
CARDOSO, Juliana. Mercado projeta IPCA maior para 2011 e 2012, traz Focus. Jornal Valor: São Paulo, 14 fev. 2011. Disponível em: http://www.valoronline.com.br/
CARVALHO, Fernando J. Cardim de; [et al.] Economia monetária e financeira: teoria e prática. Rio de Janeiro: Elsevier, 2000 – 9ª reimpressão.
DORNBUSCH, Rudiger, FISCHER, Stanley. Macroeconomia. São Paulo: Makron, McGraw-Hill, 1991.
MANKIW, Gregory. Macroeconomia. 5ª edição. Rio de Janeiro: LTC, 2004.
OLIVEIRA, Ribamar; [et al.]. Cortes indicam queda real de 2,6% na despesa. Jornal Valor: São Paulo, Primeiro Caderno, 10 fev. 2011.
ROMERO, Cristiano; OTONI, Luciana. Inflação leva a corte de R$ 50 bi no Orçamento. Jornal Valor: São Paulo, Primeiro Caderno, 10 fev. 2011.
SAFATLE, Claudia. Medidas vão ajudar a conter demanda na economia. Jornal Valor: São Paulo, Primeiro Caderno, 10 fev. 2011.
quinta-feira, 10 de fevereiro de 2011
Econocratum: Análise do IPCA do mês de janeiro de 2011
Econocratum: Análise do IPCA do mês de janeiro de 2011: "Já dizia Keynes: “Quando um novo acréscimo no volume de demanda efetiva não mais produz aumento na produção e se traduz apenas numa alta da..."
Assinar:
Postagens (Atom)
-
 A última semana foi muito especial para mim, pois marcou a minha volta ao ambiente de negociações do mercado financeiro. Agradeço profundame...
-
 The End of Scarcity: Decoding the New Era of Global Soy Surplus (2025-2027) From critical 5% s...
-
 Fonte: Imagem gerada por IA (Copilot) No mercado financeiro, o...
Gerdau (GGBR4): North American Efficiency Offsets Challenging Scenario in Brazil in Q1 26
Image source: Copilot Gerd...
